安装监控设备计入什么科目二级科目
在企业的日常运营中,为了确保资产的安全与有效管理,对各类设施的维护和升级变得尤为重要。其中,安装监控设备作为一项重要的安全措施,其成本核算成为了财务管理中不可或缺的一环。本文将深入探讨安装监控设备的会计处理,以及如何将其计入相应的会计科目和二级科目,以帮助企业更好地进行财务规划和管理。
我们需要明确安装监控设备的成本构成。一般而言,安装监控设备的成本主要包括以下几个方面:设备采购成本、安装费用、调试费用以及其他相关费用。这些成本构成了安装监控设备总成本的主要内容。
我们讨论如何将这些成本计入会计科目。根据《企业会计准则》,固定资产的初始计量应当按照成本进行。因此,对于安装监控设备的初始成本,应当计入固定资产的成本。具体来说,可以按照以下步骤进行会计处理:
设备采购成本:对于购买监控设备的支出,应当计入固定资产的成本。这部分成本通常包括设备的购买价格、运输费、安装费等相关费用。
安装费用:安装监控设备需要支付一定的人工费用,包括安装工人的工资、材料费等。这部分费用应当计入固定资产的成本。
调试费用:安装完成后,需要进行调试以确保设备正常运行。调试过程中产生的费用,如调试工具、测试仪器等,也应当计入固定资产的成本。
其他相关费用:除上述费用外,还可能涉及一些其他费用,如税费、保险费用等。这些费用应当根据具体情况进行合理分配,并计入相应会计科目。
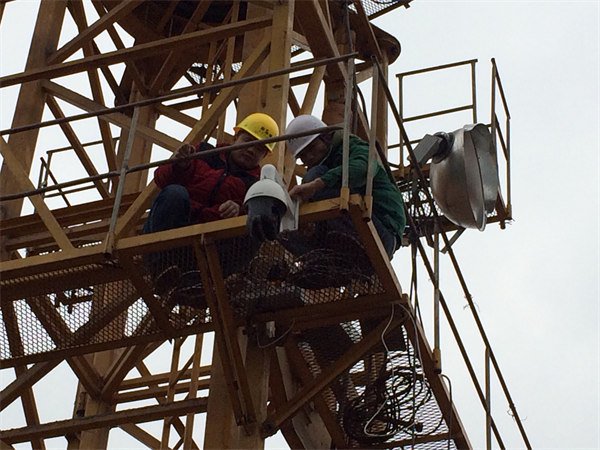
我们需要考虑如何将安装监控设备的成本计入二级科目。根据《企业会计准则》,固定资产的成本应当按照其性质和用途进行分类。因此,我们可以将安装监控设备的成本分为以下几类:
生产设备:如果监控设备是用于生产流程的一部分,那么其成本可以计入生产设备的成本。
辅助生产设备:如果监控设备主要用于辅助生产过程,那么其成本可以计入辅助生产设备的成本。
动力生产设备:如果监控设备主要用于提供动力,那么其成本可以计入动力生产设备的成本。
非生产性固定资产:如果监控设备主要用于非生产性用途,如办公场所、仓库等,那么其成本可以计入非生产性固定资产的成本。
通过以上分析,我们可以看到,安装监控设备的会计处理涉及到多个会计科目和二级科目。企业应根据具体情况进行合理划分,以确保财务报表的准确性和完整性。同时,企业还应加强对固定资产的管理,定期对设备进行检查和维护,以确保其正常运行和使用寿命。
上一篇: 室外监控摄像头如何安装视频
下一篇: 乔安监控安装视频教程下载手机版